
Ai de făcut analiza financiară a firmei?
Privat. Primul capitol gratuit. Fără avans. Plata la final sau în etape. Status constant al lucrării. Raport AI + plagiat.
Scrie-ne pe WhatsAppCum lucrăm
-
Ne scrii pe WhatsApp
Fără obligațiiTrimite ghidul, tema sau lucrarea, dacă ai început.
-
Primul capitol gratuit
GratuitPentru a vedea cum lucrăm.
-
Lucrarea finală, fără avans
Plata la final sau în etapeScriem sau modificăm lucrarea, cu status constant. Raport AI + plagiat. Primești lucrarea înainte de plată.
Cuprins · 6 secțiuni
În licența la Contabilitate sau la Finanțe și Bănci, analiza situațiilor financiare ale unei firme poate fi partea aplicativă, ca în exemplul nostru. Formulele de mai jos sunt cele din manualele de analiză financiară; denumirile, ordinea factorilor și nivelurile de referință diferă de la o școală la alta, așa că verifică ce folosește cursul tău.
Bilanțul și contul de profit și pierdere pe 2–3 ani, ratele de lichiditate, solvabilitate, rentabilitate și activitate și o analiză factorială care arată ce a schimbat cifra de afaceri sau profitul: numărul de salariați sau productivitatea, vânzările sau marja. La final, un diagnostic și recomandări.
Analiza factorială, pas cu pas
Analiza factorială descompune variația unui indicator în influența fiecărui factor. Cinci pași, cu metoda substituțiilor în lanț, folosită pentru modelele de tip produs. Apasă pe unul ca să vezi ce faci, ce verifici și un exemplu.
1Modelul
Indicatorul scris ca produs de factori
Scrii indicatorul ca produs de factori, astfel încât produsul să dea exact valoarea lui. Ce model alegi depinde de datele pe care le ai și de întrebarea lucrării.
Regula: produsul factorilor, calculat cu cifrele din situațiile financiare, dă exact indicatorul.
Cifra de afaceri = numărul mediu de salariați × cifra de afaceri pe salariat (productivitatea muncii)
Profitul = cifra de afaceri × rata profitului (marja)
ROE = marja netă × rotația activelor × levierul (active / capitaluri proprii)
2Abaterea totală
Anul curent minus anul de bază
Compari anul curent (1) cu anul de bază (0): ΔI = I1 − I0. De obicei baza e anul precedent; în lucrare spui ce bază ai ales și de ce.
De verificat: ambii ani vin din aceeași sursă și din același format al situațiilor financiare.
Cifra de afaceri: 9 100 − 8 300 = +800 mii lei în 2025 față de 2024. Profitul net: 294 − 525 = −231 mii lei.
3Ordinea factorilor
Cantitativ înaintea calitativului
În substituțiile în lanț ordinea schimbă rezultatul, așa că o fixezi de la început: de regulă factorii cantitativi înaintea celor calitativi, adică numărul de salariați înaintea productivității și vânzările înaintea marjei.
Regula: aceeași ordine în toți anii și în toată lucrarea. Dacă manualul de la curs cere altă ordine, urmezi manualul.
Numărul de salariați, apoi cifra de afaceri pe salariat. Cifra de afaceri, apoi marja. Marja, rotația activelor, apoi levierul.
4Substituțiile
Câte un factor, pe rând
Înlocuiești factorii pe rând, de la valoarea din anul de bază la cea din anul curent: întâi primul, cu ceilalți la bază, apoi și pe al doilea. Diferența dintre două trepte e influența factorului înlocuit.
De verificat: la fiecare treaptă se schimbă un singur factor.
Influența lui a: Δ(a) = (a1 − a0) × b0
Influența lui b: Δ(b) = a1 × (b1 − b0)
5Verificarea și interpretarea
Suma influențelor = abaterea totală
Suma influențelor trebuie să dea abaterea totală; o diferență mică poate veni doar din rotunjire. Apoi explici fiecare influență cu ce s-a întâmplat în firmă: angajări, prețuri, costuri, politica de credit-client.
Comisia caută: cauza din spatele cifrei, legată de datele firmei, nu doar semnul plus sau minus.
790,5 + 9,5 = 800 mii lei. Creșterea cifrei de afaceri vine aproape în întregime din cei 4 salariați în plus; vânzările pe salariat au rămas pe loc.
Trei calcule pe exemplul nostru
Exemplul nostru de licență la Contabilitate nu are o analiză factorială, așa că am făcut-o aici pe cifrele lui (simulate), pentru 2025 față de 2024. Sumele sunt în mii lei.
1Analiza factorială a cifrei de afaceri
Salariați × cifra de afaceri pe salariat
| Indicatorul | 2024 | 2025 |
|---|---|---|
| Cifra de afaceri (CA) | 8 300 | 9 100 |
| Număr mediu de salariați (Ns) | 42 | 46 |
| CA pe salariat (W = CA / Ns) | 197,619 | 197,826 |
Abaterea totală: 9 100 − 8 300 = +800
Influența numărului de salariați: (46 − 42) × 197,619 = +790,5
Influența productivității: 46 × (197,826 − 197,619) = +9,5
Verificare: 790,5 + 9,5 = 800
Interpretarea: aproape toată creșterea vine din angajări, legate în exemplu de al doilea punct de lucru; fiecare salariat a vândut cât în anul precedent.
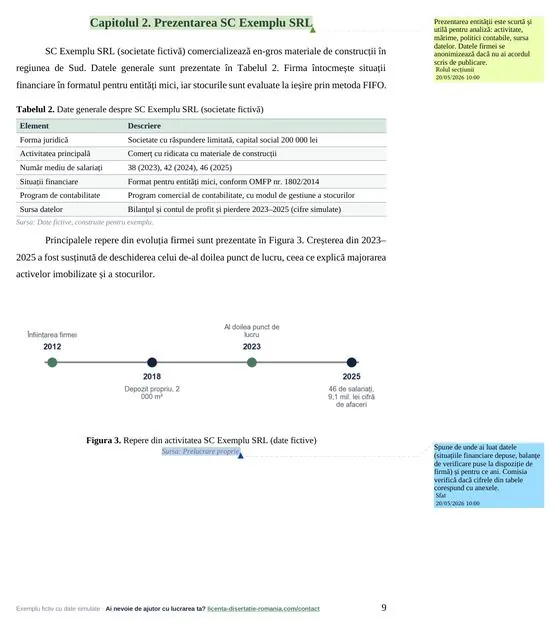 Vezi numărul de salariați în exemplu →
2Analiza factorială a profitului
Cifra de afaceri × marja netă
| Indicatorul | 2024 | 2025 |
|---|---|---|
| Cifra de afaceri (CA) | 8 300 | 9 100 |
| Profitul net (Pn) | 525 | 294 |
| Marja netă (m = Pn / CA) | 6,325% | 3,231% |
Abaterea totală: 294 − 525 = −231
Influența cifrei de afaceri: (9 100 − 8 300) × 6,325% = +50,6
Influența marjei: 9 100 × (3,231% − 6,325%) = −281,6
Verificare: 50,6 − 281,6 = −231
Interpretarea: vânzările mai mari au adus 50,6 mii lei, dar scăderea marjei a luat 281,6: cheltuielile cu mărfurile (+12,2%), cu personalul (+15,8%) și cu dobânzile (+44,4%) au crescut mai repede decât cifra de afaceri (+9,6%). Același model merge și pentru profitul brut sau pentru cel din exploatare, cu rata lor.
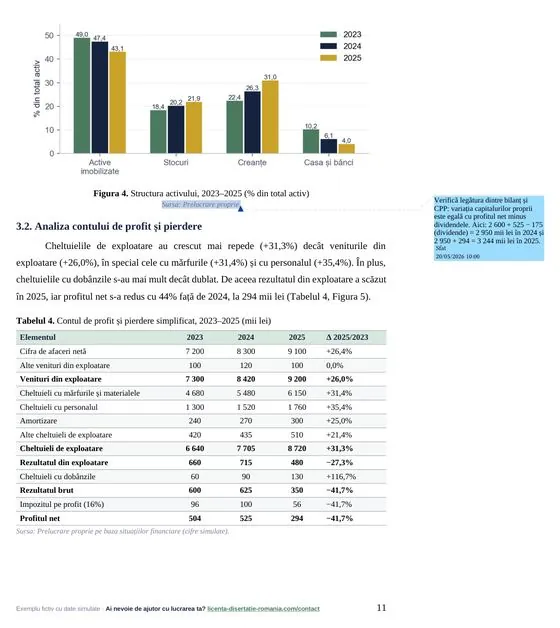 Vezi contul de profit și pierdere în exemplu →
3Analiza factorială a rentabilității capitalurilor proprii
Metoda Du Pont: marjă × rotație × levier
| Factorul | 2024 | 2025 | Influența asupra ROE |
|---|---|---|---|
| Marja netă (Pn / CA) | 6,33% | 3,23% | −8,7 puncte |
| Rotația activelor (CA / active) | 1,46 | 1,38 | −0,5 puncte |
| Levierul (active / capitaluri proprii) | 1,93 | 2,04 | +0,5 puncte |
| ROE (Pn / capitaluri proprii) | 17,8% | 9,1% | −8,7 puncte |
Interpretarea: rentabilitatea capitalurilor proprii s-a înjumătățit aproape numai din cauza marjei; activele s-au rotit ceva mai încet (−0,5 puncte), iar îndatorarea mai mare a adus aproape tot atât înapoi (+0,5). Influențele se calculează ca la doi factori, cu o substituție în plus.
Ratele financiare pe grupe
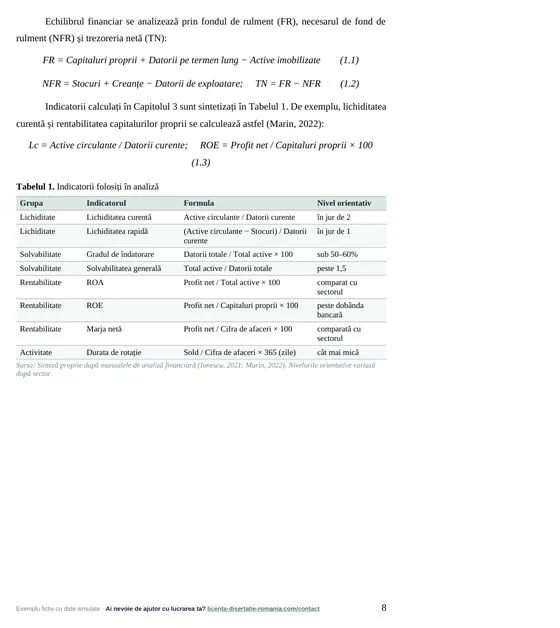
Patru grupe de rate, cu formulele și nivelurile orientative din exemplul nostru (Tabelul 1); nivelurile variază după sector și după manual. Valorile sunt din Tabelul 6 și Tabelul 7.
1Ratele de lichiditate
Poate firma să-și plătească datoriile curente?
Lichiditatea curentă = active circulante / datorii curente (în jur de 2)
Lichiditatea rapidă = (active circulante − stocuri) / datorii curente (în jur de 1)
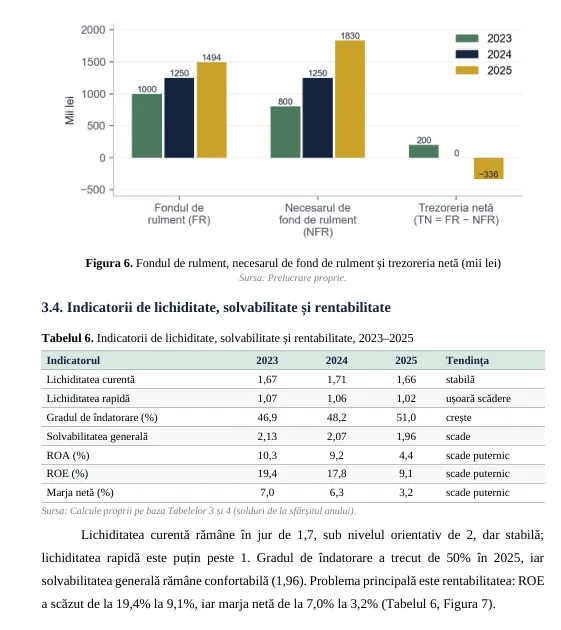
În exemplu: lichiditatea curentă stă în jur de 1,7, iar cea rapidă scade ușor, la 1,02 în 2025.
Comisia caută: rata citită împreună cu celelalte. Comentariul din exemplu: „O lichiditate curentă de 1,66 pare acceptabilă, dar, citită împreună cu creanțele care se încasează tot mai greu, arată o lichiditate care depinde de clienți întârziați la plată.”
2Ratele de solvabilitate
Cât de îndatorată e firma
Gradul de îndatorare = datorii totale / total active × 100 (sub 50–60%)
Solvabilitatea generală = total active / datorii totale (peste 1,5)
În exemplu: gradul de îndatorare a crescut de la 46,9% la 51,0%, iar solvabilitatea generală a scăzut de la 2,13 la 1,96, nivel încă confortabil.
3Ratele de rentabilitate
Cât profit aduc vânzările, activele și capitalul
ROA = profit net / total active × 100 (comparat cu sectorul)
ROE = profit net / capitaluri proprii × 100 (peste dobânda bancară)
Marja netă = profit net / cifra de afaceri × 100 (comparată cu sectorul)
În exemplu: între 2023 și 2025, ROE a scăzut de la 19,4% la 9,1%, iar marja netă de la 7,0% la 3,2%. De ce, arată analiza factorială de mai sus.
4Ratele de activitate
În câte zile se rotesc stocurile, creanțele, furnizorii
Durata de rotație = sold / cifra de afaceri × 365 (zile), cât mai mică
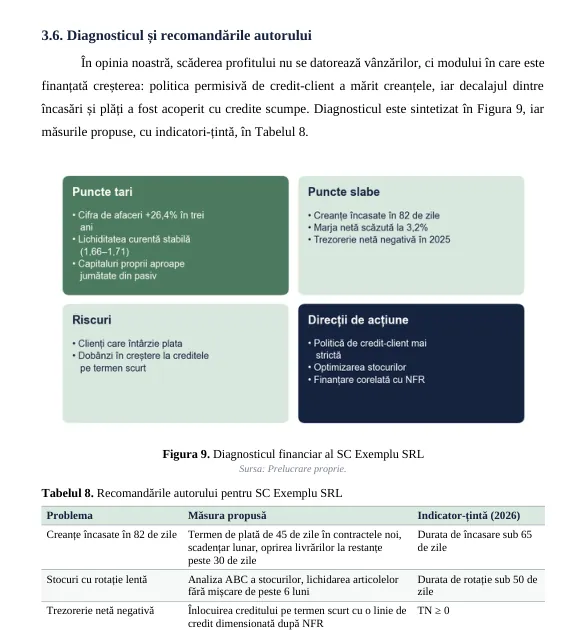
În exemplu: creanțele se încasează în 82 de zile în 2025, față de 56 în 2023, iar furnizorii sunt plătiți în 51; diferența e finanțată din credite. Unele manuale raportează stocurile și furnizorii la costul vânzărilor sau la cumpărări: spui ce formulă ai folosit.
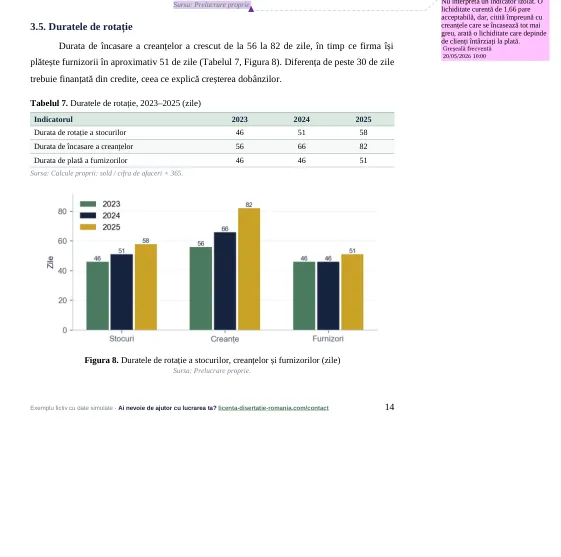 Vezi duratele de rotație în exemplu →
Calculele le faci cel mai ușor într-o foaie de calcul (ghidul despre analiza datelor în Excel), iar diagnosticul final se poate rezuma ca analiză SWOT, ca în Figura 9 a exemplului. Dacă vrei să scriem noi analiza sau să o corectăm pe a ta, vezi serviciile.
Mai multe despre analiza financiară
+Echilibrul financiar
FR = capitaluri proprii + datorii pe termen lung − active imobilizate
NFR = stocuri + creanțe − datorii de exploatare
TN = FR − NFR
În exemplu: fondul de rulment crește (de la 1 000 la 1 494 mii lei), dar necesarul crește mai repede, așa că trezoreria netă scade de la 200 la −336 mii lei. Verificarea din exemplu: TN = casa și conturile la bănci − creditele pe termen scurt = 264 − 600 = −336.
+Greșeli frecvente
- Un tabel de indicatori fără explicațiecauza fiecărei variații, legată de datele firmei
- „Lichiditatea de 1,66 arată că firma stă foarte bine”rata comparată cu anul anterior și citită împreună cu durata de încasare
- Suma influențelor nu dă abaterea totalăinfluențele recalculate; rămâne cel mult o diferență de rotunjire
- Ordinea factorilor schimbată de la un an la altulaceeași ordine în toată lucrarea
- „Profitul a scăzut puțin”variația calculată, −44% față de 2024, cu trimitere la tabel
- 1.66, cu punct zecimal1,66, cu virgulă zecimală
- Formule fără sursăfiecare formulă cu manualul din care o iei
Întrebări frecvente
Ce este analiza factorială a cifrei de afaceri?
Este descompunerea variației cifrei de afaceri dintre doi ani în influența factorilor ei. Cel mai simplu model este cifra de afaceri = numărul mediu de salariați × cifra de afaceri pe salariat: arată cât din creștere vine din angajări și cât din productivitate.
Ce metodă folosesc pentru analiza factorială?
Pentru modelele de tip produs se folosește de regulă metoda substituțiilor în lanț, cu factorii cantitativi înaintea celor calitativi. Unele manuale folosesc alte metode sau altă ordine a factorilor, așa că urmezi cursul de analiză economico-financiară și indicațiile coordonatorului.
Ce rate financiare trebuie să calculez în licență?
Nu există o listă fixă. De obicei se calculează rate de lichiditate, solvabilitate, rentabilitate și activitate, pe 2–3 ani, alese după întrebarea lucrării. Ghidul facultății și coordonatorul îți spun dacă se cer anumiți indicatori.
De unde iau datele pentru analiză?
Din situațiile financiare anuale ale firmei, bilanțul și contul de profit și pierdere pentru fiecare an analizat, sau din balanțele de verificare puse la dispoziție de firmă. În lucrare spui sursa și anii, pui situațiile în anexe și anonimizezi firma dacă nu ai acordul scris de publicare.